
물건 설명
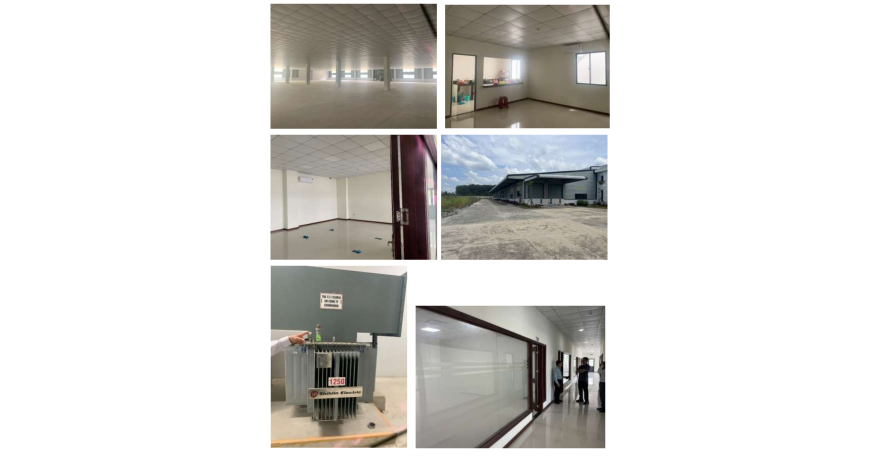
빈푹성 진타이현 산업단지 내 공장 매매
회사 부지 총면적: 18,200㎡
공장 작업장 면적: 4,425㎡(아직 최대 건폐율에 도달하지 않아 증축 가능)
사무실 면적(신규 에어컨): 627㎡
기숙사 면적(신규 에어컨): 576㎡(일반 스위트룸 8실; VIP 스위트룸 3실)
오토바이 주차장: 216㎡; 자동차 주차장: 48㎡
판매가: 450만 달러(협의 가능)
투자자들이 빈푹 산업단지에 매력을 느끼는 이유
- 전략적 위치: 동남부, 서부 고원, 캄보디아를 연결하며 호치민시와 빈즈엉성에 가깝습니다.
- 완비된 인프라: 교통이 발달했고 산업단지가 현대적입니다.
- 비용 경쟁력: 토지와 인건비가 주변 성보다 낮습니다.
- 투자 혜택: 감면세 정책과 간편한 행정 절차가 있습니다.
- 풍부한 노동력: 젊은 노동력이 많고 비용이 낮으며 외지 노동자 유치가 쉽습니다.
- 발전 잠재력:계획이 잘 갖춰져 있어 여러 대형 그룹의 투자를 유치하고 있습니다.
- 좋은 비즈니스 환경:정치가 안정적이고, 지방 정부가 기업을 적극 지원합니다.
- 원자재 공급지와 가까움:고무, 캐슈넛, 커피 가공 등의 산업에 적합합니다.
빈푸성은 낮은 비용, 현대화된 인프라, 강력한 정책 지원으로 매우 매력적인 투자처가 되었습니다.
#FTT부동산책임회사
(#부동산상담 / #임대 관리 대행 및 분양 대행 / #가구 인테리어 )
LINE 공식 계정 @ymq0321f|Zalo +886 956 918 888|위챗(WeChat)
┃Youtube: FTT REAL ESTATE
┃Website : www.fttland.com
주택 구매 시 알아야 할 사항: 입지・교통・세금・외국인 구매
외국인이 구매할 수 있는지
- 외국인 개인(베트남 입국이 허용된 자)은 '상업용 주택 분양 프로젝트' 내의 주택을 구매할 수 있으며, 아파트와 프로젝트 내 빌라, 연립주택을 포함합니다. 국방 안보 통제 구역 내의 프로젝트는 제외되며, 구매 가능한 프로젝트 목록은 성급 인민위원회가 공표합니다.(Luật Nhà ở 27/2023/QH15(현행 통합본 79/VBHN-VPQH 2026) Điều 16, Điều 17 khoản 1 điểm c, khoản 2 điểm b)
- 외국인 개인은 《토지법》에 열거된 '토지 사용자'에 포함되지 않으므로, 분양 프로젝트 외의 토지나 단독주택을 구매할 수 없고, 위에서 언급한 분양 프로젝트 내 주택만 구매할 수 있습니다. (Luật Đất đai 31/2024/QH15(현행 통합본 44/VBHN-VPQH 2026) Điều 4;Luật Nhà ở 27/2023/QH15(현행 통합본 79/VBHN-VPQH 2026) Điều 17 khoản 2)
- 분양 프로젝트 내 빌라, 연립 주택은 약 1만 명(하나의 방(坊) 인구 규모에 해당) 범위 내에서 외국인이 합계 최대 250호까지 보유할 수 있습니다. (Luật Nhà ở 27/2023/QH15(현행 통합본 79/VBHN-VPQH 2026) Điều 19 khoản 1; Nghị định 95/2024/NĐ-CP Điều 5 khoản 1, khoản 2 điểm b)
- 산업단지, 산업 클러스터, 하이테크 단지 내 토지 사용권은 법에 따라 외국인 개인이 아닌 외국인 투자 기업(tổ chức kinh tế có vốn đầu tư nước ngoài)이 양수할 수 있습니다.(Luật Đất đai 31/2024/QH15(현행 통합본 44/VBHN-VPQH 2026) Điều 28 khoản 1 điểm c)
- 베트남 국적을 보유한 베트남 교포(người Việt Nam định cư ở nước ngoài là công dân Việt Nam)는 토지법에서 국내 개인과 동일하게 분류되어 부동산 구매 시 내국인과 동일하게 취급됩니다. 베트남 국적이 없는 베트남계 사람은 별도 규정이 적용됩니다. (Luật Đất đai 31/2024/QH15(현행 통합본 44/VBHN-VPQH 2026) Điều 4 khoản 3, khoản 6; Luật Nhà ở 27/2023/QH15(현행 통합본 79/VBHN-VPQH 2026) Điều 8 khoản 1 điểm b, khoản 2 điểm b)
세금
본 페이지에는 추산에 사용할 총액이 없으므로, 아래에는 비율만 나열합니다.
- 등록세(lệ phí trước bạ, 매수자 부담): 주택 및 토지의 등록세는 0.5%이며, 건당 최대 5억 동입니다; 과세 기준은 성급 가격표이며, 계약 가격이 더 높을 경우 계약 가격을 사용합니다. (Nghị định 10/2022/NĐ-CP 등록세 (통합본 33/VBHN-BTC 2025) Điều 7 khoản 1, Điều 8 khoản 1 및 해당 조의 말미 (5억 동 상한))
- 개인소득세(중고 거래 시, 매도자가 개인인 경우 부담): 개인이 부동산을 양도할 때의 소득세는 거래가격 × 2%이며, 거주자와 비거주자가 동일합니다. 새 개인소득세법이 2026년 7월 1일 시행된 후에도 여전히 2%이며, 거래가격 기준으로 계산됩니다. 배우자, 부모·자녀, 조부모·손자녀, 형제자매 등 친족 간 양도는 면세입니다. (Luật Thuế thu nhập cá nhân 109/2025/QH15(2026-07-01 시행, 통합본 112/VBHN-VPQH) Điều 14 khoản 1, Điều 24 khoản 1, Điều 4 khoản 1, Điều 29 khoản 1)
- 토지사용권 양도: 단순 토지사용권 양도는 부가가치세가 부과되지 않습니다. (Luật Thuế giá trị gia tăng 48/2024/QH15(통합본 114/VBHN-VPQH 2026) Điều 5 khoản 7)
- 매도인이 법인인 경우: 위 2%는 매도인이 개인일 때의 규정입니다. 공장, 산업용지는 주로 법인이 매도하므로, 매도인은 법인세법에 따라 신고하며 2%가 적용되지 않습니다. (개인소득세법 109/2025/QH15 (2026-07-01 시행, 통합본 112/VBHN-VPQH) 제2조, 제14조 제1항)
본 절은 2026-10-20에 확인한 현행 법규와 공개 자료를 바탕으로 정리한 것으로 참고용입니다. 실제 세금은 세무 당국의 결정과 매매(임대) 계약에 따릅니다. 거리는 OpenStreetMap 좌표의 직선 거리이며, 실제 주행 시간은 경로와 교통 상황에 따라 다릅니다.
중개업:家澤不動產經紀有限公司(신점 위롱청 가맹점)|광고문 서명 중개사:천이쥔(중개사 자격증 번호 (109)금현자제000057호)
해외 부동산 투자는 위험성이 있으므로, 투자자는 마케팅 자료를 자세히 읽고 신중히 고려한 후 거래하시기 바랍니다.
물건 정보는 부동산 설명서와 매매(임대) 계약을 기준으로 합니다. 게시 후 가격과 상태가 변동될 수 있으니, 컨설턴트의 최신 확인 사항을 기준으로 하세요.