物件説明
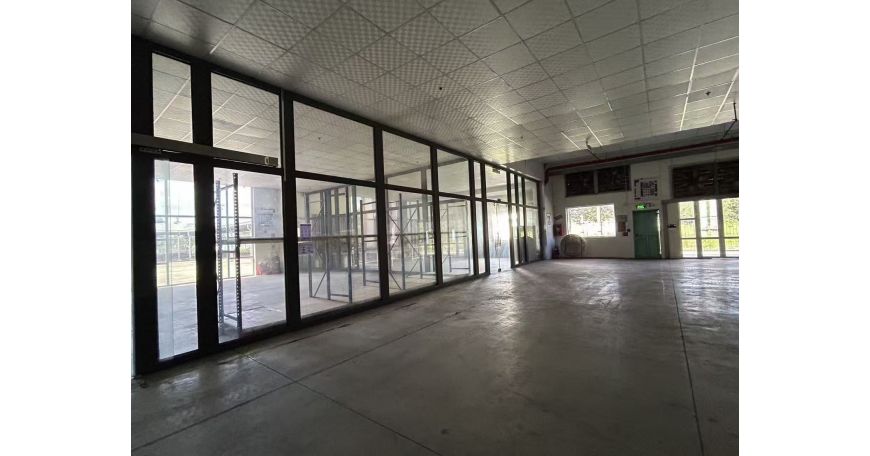
ビンズオン省ミーフック工業団地の工場貸し出し
- 総面積:200,000平方メートル
- 貸し出し可能面積:80,000平方メートル
工場の特徴:
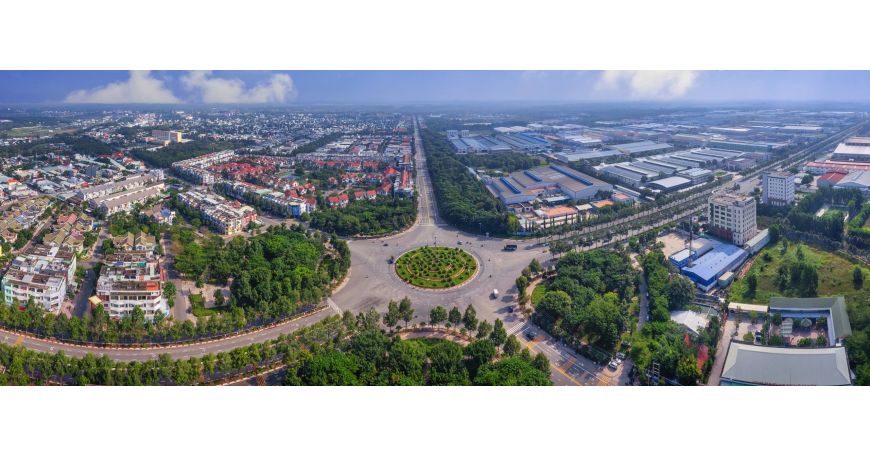
- ミーフック工業団地に位置し、交通の便が良く、インフラが整備されています
- 大規模な製造業や倉庫のニーズに適しています
賃料:
- 1平方メートルあたりの価格:5.4米ドル
- 総賃料は実際の面積と賃貸条件に応じて協議します
適した業種:製造業、物流、倉庫業など
今すぐお問い合わせ:[連絡先電話番号/メールアドレス] で詳細情報の取得や現地視察の手配ができます。
元の画像:htland.vn
-------------------------------------------------- ----------
#FTT不動産責任会社
(#不動産コンサルティング / #賃貸仲介・管理代行・販売代行 / #家具・内装 )
LINE公式アカウント @ymq0321f|Zalo +886 956 918 888|WeChat
┃Youtube: FTT REAL ESTATE
┃Website : www.fttland.com
#FTT不動産有限責任会社
(#不動産コンサルティング / #賃貸仲介・管理代行・販売代行 / #家具・内装)
┃お問い合わせ: 黎映薇- Alice-Ánh Vy
LINE公式アカウント @ymq0321f|Zalo +886 956 918 888|WeChat
YouTubeでさらに見る: https://www.youtube.com/channel/UCM_DzjZ2NNQH1RQvIH12lPw
賃貸の注意事項:立地・交通・税費
立地
この物件が掲載されているエリアは、旧ビンズオン省のベンカット(Bến Cát)一帯で、ミーフック(Mỹ Phước)工業団地の所在地です。ビンズオン省は2025年7月1日からホーチミン市に編入されました。
交通
国道13号(Quốc lộ 13)が南北に通り、旧ビンズオン省とホーチミン市を結んでいます。Bến Cát 坊を基準にすると、市中心部のベンタイン市場(Chợ Bến Thành)まで直線で約 44 キロ、タンソンニャット国際空港(Tân Sơn Nhất)まで約 38 キロ、ロンタイン国際空港(Long Thành)まで約 65 キロです。ロンタイン国際空港は 2026 年 12 月下旬から段階的に商業運航を始める公式目標ですが、本ページの資料日付(2026-10-20)時点ではまだ開港していません。
出典:Nghị quyết 202/2025/QH15(2025年6月12日、省級行政区画調整)Điều 1(第16項);OpenStreetMap座標(Nominatim、2026年10月20日取得)、直線距離は自ら計算;ロンタイン空港は2026年12月下旬から商業運航開始予定
外国企業向け注意事項
- 工業団地、産業集積地、ハイテクパーク内の土地使用権について、法律上譲渡を受けることができるのは外資企業(tổ chức kinh tế có vốn đầu tư nước ngoài)であり、外国の個人ではありません。(Luật Đất đai 31/2024/QH15(現行統合版 44/VBHN-VPQH 2026) Điều 28 khoản 1 điểm c)
税費
本ページには見積もりに使える総額がないため、以下は割合のみを記載します。
- 貸主側:年間家賃収入が10億ベトナムドン以下:個人が不動産を貸し付ける場合、年間家賃収入が10億ベトナムドン以下であれば付加価値税と個人所得税を納める必要はありませんが、収入と受取口座を税務当局に申告する必要があります。(Nghị định 141/2026/NĐ-CP(個人の不動産賃貸で年間収入10億ベトナムドン以下は免税);Luật Thuế thu nhập cá nhân 109/2025/QH15(2026-07-01施行、統合版 112/VBHN-VPQH) Điều 7 khoản 1(閾値は政府が定め、09/2026/QH16で修正);Luật Thuế giá trị gia tăng 48/2024/QH15(統合版 114/VBHN-VPQH 2026) Điều 5 khoản 25)
- 貸主:基準額を超える部分:年間家賃収入が基準額を超える部分に対して、個人所得税5%が課されます。また、付加価値税法に基づき付加価値税も納付する必要があります。(個人所得税法 109/2025/QH15(2026年7月1日施行、統合版 112/VBHN-VPQH)第7条第4項;政令 141/2026/NĐ-CP(個人が不動産を貸し付ける場合、年間収入10億ベトナムドン以下は免税))
- 貸主が会社の場合:上記の10億ベトナムドンの基準額と5%は個人が貸し付ける場合の規定です。貸主が会社の場合は、法人所得税と付加価値税の規定に基づいて申告します。(個人所得税法 109/2025/QH15(2026年7月1日施行、統合版 112/VBHN-VPQH)第2条、第7条第4項)
本節は2026年10月20日時点で確認できた現行法規と公開情報に基づいて整理したもので、参考用です。実際の税額は税務署の認定と売買(賃貸借)契約に基づきます。距離はOpenStreetMapの座標による直線距離で、実際の所要時間はルートや交通状況によって異なります。
仲介業者:家澤不動產經紀有限公司(新店裕隆城加盟店・台湾)|広告署名の仲介士:陳宜君(仲介士証番号 (109)金縣字第000057號)
海外不動産投資にはリスクが伴います。投資家は販売資料をよくご確認の上、慎重にご検討いただいてからお取引ください。
物件情報は不動産説明書と売買(賃貸借)契約に基づきます。掲載後の価格や状態は変動する可能性がありますので、最新の情報はコンサルタントにご確認ください。