
物件說明
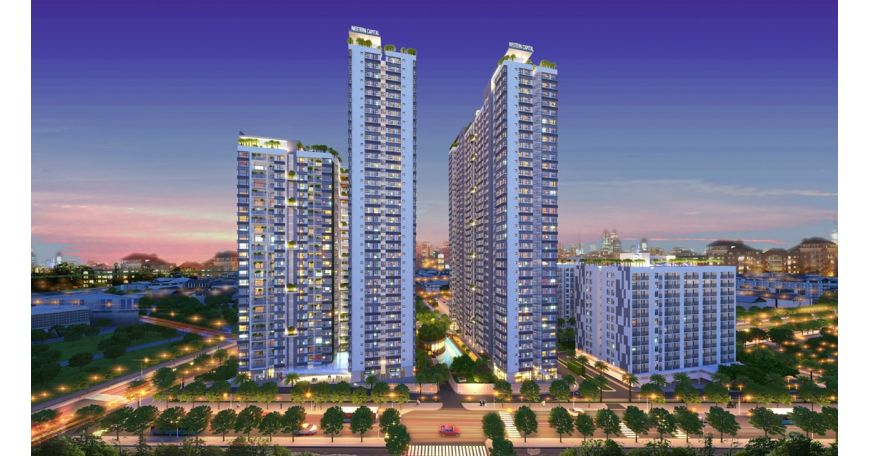
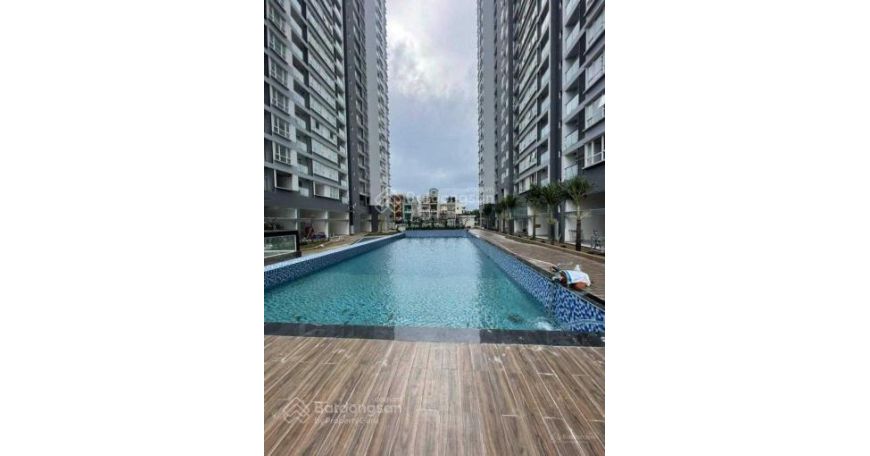
THE WESTERN CAPITAL 公寓出售 - 就在第六郡的中心 - 胡志明市
- 售價僅 1828美元/平方米 - 97平方米 3臥室 2WC
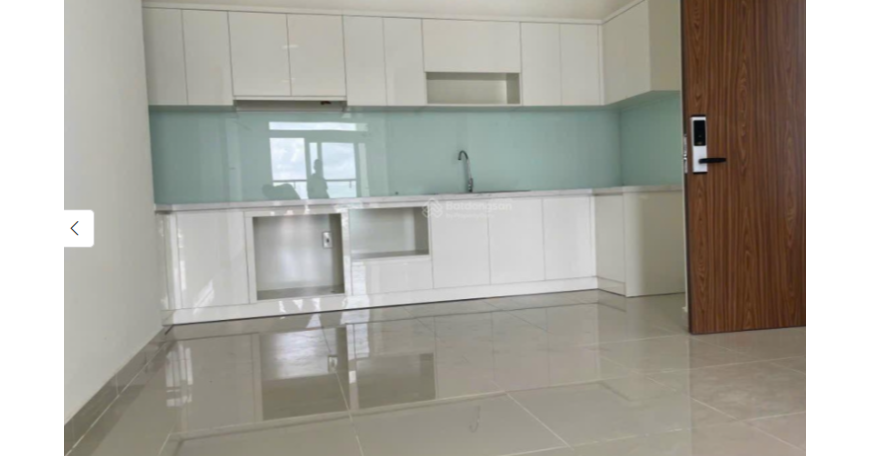
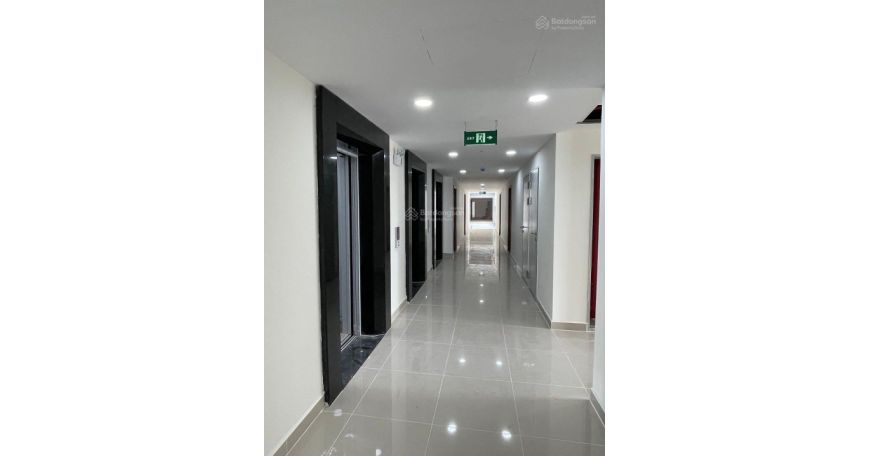
- 公寓已完全移交,包括對講機、壁櫃、木製廚櫃、木質睡眠地板、玻璃瓷磚地板、全套衛浴設備、...
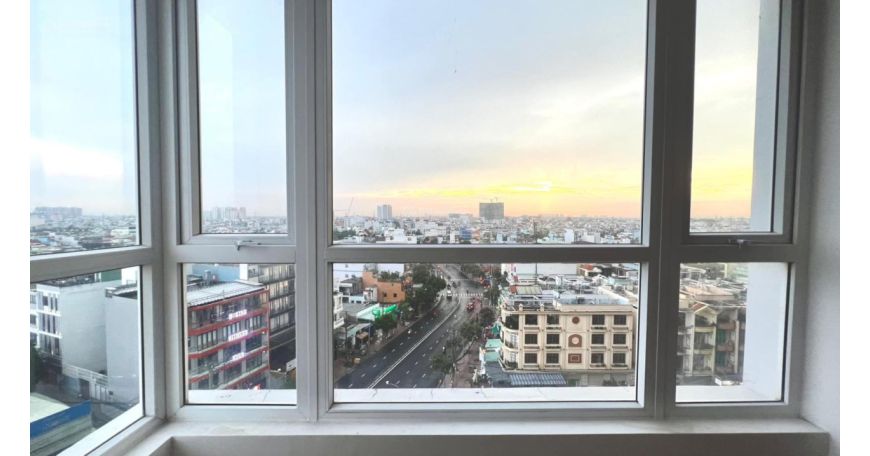
- 位置就在市中心。 方便移動到1區,3區,5區,...
- #越南房地產 #thewesterncapital #第六郡
#越南地產第一指名 #FTT不動產投資責任有限公司胡志明市店
#越南地產第一指名 #全台唯一台灣台灣越南兩地設點
#一條龍服務 #代租代管 #越南專家 #越南房地產投資顧問
#全台灣唯一台灣越南兩地設點 #專業代租代管代銷一條龍服務
#海外越南胡志明河內投資 #越南FTT不動產投資責任有限公司
#台灣家澤國際地產 #越南代收租金至國內帳戶 #越南傢俱裝潢
=========================
#FTT不動產責任公司
(#房地產諮詢 / #代租代管代銷 / #傢俱裝潢 )
諮詢快洽:Candy- Thu Hiền 秋賢
LINE 官方帳號 @ymq0321f|Zalo +886 956 918 888|微信 WeChat
Line 搜 :hienftt.
Fanpage: hien050993
觀看更多YOUTUBE:
/ @user-ce8dx8iv4w
購屋須知:地段・交通・稅費・外國人購買
地段
本物件刊登的區域是胡志明市。2025 年 7 月 1 日起胡志明市與平陽省、巴地頭頓省合併為新的胡志明市,並取消郡縣層級,改為市、坊(社)兩級;舊郡名不再是行政區名稱。
交通
胡志明市捷運 1 號線(濱城—仙泉,Bến Thành – Suối Tiên)已於 2024 年 12 月 22 日通車。隆城國際機場官方目標 2026 年 12 月下旬起分階段商業營運,截至本頁資料日期(2026-10-20)尚未通航。
出處:Nghị quyết 202/2025/QH15(2025-06-12,省級行政區調整)Điều 1(第 16 款);Luật Tổ chức chính quyền địa phương 72/2025/QH15 Điều 1(行政區改為省、社兩級);捷運 1 號線 2024-12-22 10 時起營運;隆城機場預計 2026 年 12 月下旬起商業營運
外國人能不能買
- 外國個人(獲准入境越南者)可以購買「商業住宅建案」內的住宅,包含公寓與建案內的別墅、連棟透天;國防安全管制區內的建案除外,可購買的建案名單由省級人民委員會公布。(Luật Nhà ở 27/2023/QH15(現行合併版 79/VBHN-VPQH 2026) Điều 16、Điều 17 khoản 1 điểm c、khoản 2 điểm b)
- 同一棟公寓大樓,外國人合計最多持有 30% 的住宅戶數;有多個單元或多棟共用裙樓的,以每一單元、每一棟分別計算。(Luật Nhà ở 27/2023/QH15(現行合併版 79/VBHN-VPQH 2026) Điều 19 khoản 1;Nghị định 95/2024/NĐ-CP Điều 5 khoản 2 điểm a)
- 外國個人的持有期限最長 50 年(自取得權狀起算),到期前可申請延長一次、最多再 50 年,期限會寫在權狀上;與在越南生活的越南公民結婚者,權利比照越南公民。(Luật Nhà ở 27/2023/QH15(現行合併版 79/VBHN-VPQH 2026) Điều 20 khoản 2 điểm c)
- 保有越南國籍的越僑(người Việt Nam định cư ở nước ngoài là công dân Việt Nam),在《土地法》中與國內個人同列,購買房地產比照本國人;不具越南國籍的越裔人士另有規定。(Luật Đất đai 31/2024/QH15(現行合併版 44/VBHN-VPQH 2026) Điều 4 khoản 3、khoản 6;Luật Nhà ở 27/2023/QH15(現行合併版 79/VBHN-VPQH 2026) Điều 8 khoản 1 điểm b、khoản 2 điểm b)
稅費
本頁沒有可用來估算的總價,以下只列比例。
- 登記費(lệ phí trước bạ,買方負擔):房屋、土地的登記費是 0.5%,每筆最多 5 億越盾;計費基礎是省級價格表,合約價較高時用合約價。(Nghị định 10/2022/NĐ-CP 登記費(合併版 33/VBHN-BTC 2025) Điều 7 khoản 1、Điều 8 khoản 1 與該條末段(5 億越盾上限))
- 公寓維修基金(向開發商買新屋時,買方負擔):向開發商購買新公寓,買方要另繳房價 2% 的維修基金,與房價分開計算,寫在買賣合約裡。(Luật Nhà ở 27/2023/QH15(現行合併版 79/VBHN-VPQH 2026) Điều 152 khoản 1)
- 加值稅(VAT,向開發商買新屋):開發商賣新屋的加值稅率是 10%,課稅基礎是售價扣除土地使用費(只算地上建物部分),所以實際稅額低於「售價 × 10%」;社會住宅適用 5%。房價是否已含 VAT 以合約為準。(Luật Thuế giá trị gia tăng 48/2024/QH15(合併版 114/VBHN-VPQH 2026) Điều 7 khoản 1 điểm h、Điều 9 khoản 2 điểm n、khoản 3)
- 個人所得稅(二手轉手,賣方為個人時負擔):個人轉讓房地產的所得稅是成交價 × 2%,居民與非居民相同。新《個人所得稅法》2026 年 7 月 1 日施行後仍是 2%、仍以成交價計算。配偶、父母子女、祖孫、兄弟姊妹等親屬之間轉讓免稅。(Luật Thuế thu nhập cá nhân 109/2025/QH15(2026-07-01 施行,合併版 112/VBHN-VPQH) Điều 14 khoản 1、Điều 24 khoản 1、Điều 4 khoản 1、Điều 29 khoản 1)
本節依 2026-10-20 查得的現行法規與公開資料整理,僅供參考;實際稅費以稅務機關核定與買賣(租賃)合約為準。距離為 OpenStreetMap 座標直線距離,實際車程依路線與交通而定。
經紀業:家澤不動產經紀有限公司(新店裕隆城加盟店)|廣告稿簽章經紀人:陳宜君(經紀人證號 (109)金縣字第000057號)
國外不動產投資,具有風險性,請投資人詳閱行銷文件並審慎考量後再行交易。
物件資訊以不動產說明書與買賣(租賃)契約為準;刊登後價格與狀態可能變動,請以顧問最新確認為準。


